Assurance mobil home tempête intempéries – guide 2026

Vents violents, grêle, neige lourde, ruissellement après un orage : les épisodes climatiques se multiplient et les habitations légères sont en première ligne. Pourtant, une assurance mobil home tempête intempéries ne fonctionne pas comme une garantie unique qui couvrirait tout ce qui tombe du ciel. Tout dépend de la cause du dommage, des garanties réellement souscrites et des équipements déclarés au contrat.
Chez Halles Foreziennes, nous accompagnons chaque année des familles, des agriculteurs et des professionnels qui installent un mobil-home sur terrain privé, en camping ou en parc résidentiel de loisirs, et la question de la couverture climatique revient systématiquement. Voici ce qu’il faut comprendre avant de signer, et ce qu’il faut faire quand le sinistre arrive.
Assurance mobil home tempête intempéries – guide 2026
Temps de lecture : ~11 min
- Ce que couvre réellement une assurance mobil home tempête intempéries
- La garantie tempête, grêle et neige dans le détail
- Tempête ou catastrophe naturelle, quelle différence pour un mobil-home ?
- Terrasse, auvent et équipements extérieurs, le point le plus négligé
- Indemnisation, franchise, vétusté et plafonds
- Les exclusions qui peuvent bloquer votre indemnisation
- Déclarer un sinistre intempéries, les bons réflexes
- Prévenir plutôt que déclarer, les mesures qui comptent
- Choisir une couverture adaptée à votre situation
- Aller plus loin avec une assurance mobil-home bien calibrée
- Questions fréquentes
Ce que couvre réellement une assurance mobil home tempête intempéries
Le mot intempéries n’existe pas en tant que garantie dans un contrat. Les assureurs raisonnent par cause du dommage. Un vent violent qui arrache une partie de toiture, des grêlons qui percent un bardage, une couche de neige qui provoque un affaissement de toiture relèvent de la garantie tempête-grêle-neige, souvent abrégée TGN. Une inondation, un ruissellement exceptionnel ou un glissement de terrain relèvent, eux, de la garantie catastrophe naturelle, encadrée par l’article L.125-1 du Code des assurances et activée uniquement après un arrêté interministériel de reconnaissance publié au Journal officiel.
La garantie TGN couvre les dommages matériels directs causés aux biens assurés, mais aussi, dans la plupart des contrats, les dégâts consécutifs. Concrètement, si la toiture est endommagée par la tempête et que la pluie s’infiltre ensuite dans le séjour, l’infiltration consécutive à un sinistre garanti est prise en charge au même titre que le dommage initial. France Assureurs rappelle que la chute d’arbre sur une habitation, la détérioration des façades et des ouvertures ou encore le mobilier abîmé par la pluie après l’endommagement de la couverture entrent dans ce périmètre, sous réserve des conditions du contrat.
La DGCCRF souligne un point sensible pour les habitations légères : certains assureurs excluent les constructions jugées insuffisamment résistantes aux vents violents. C’est précisément pour cette raison que la qualité de la structure compte, un sujet que nous détaillons dans notre guide sur la robustesse des mobil-homes.
La garantie tempête, grêle et neige dans le détail
La garantie tempête
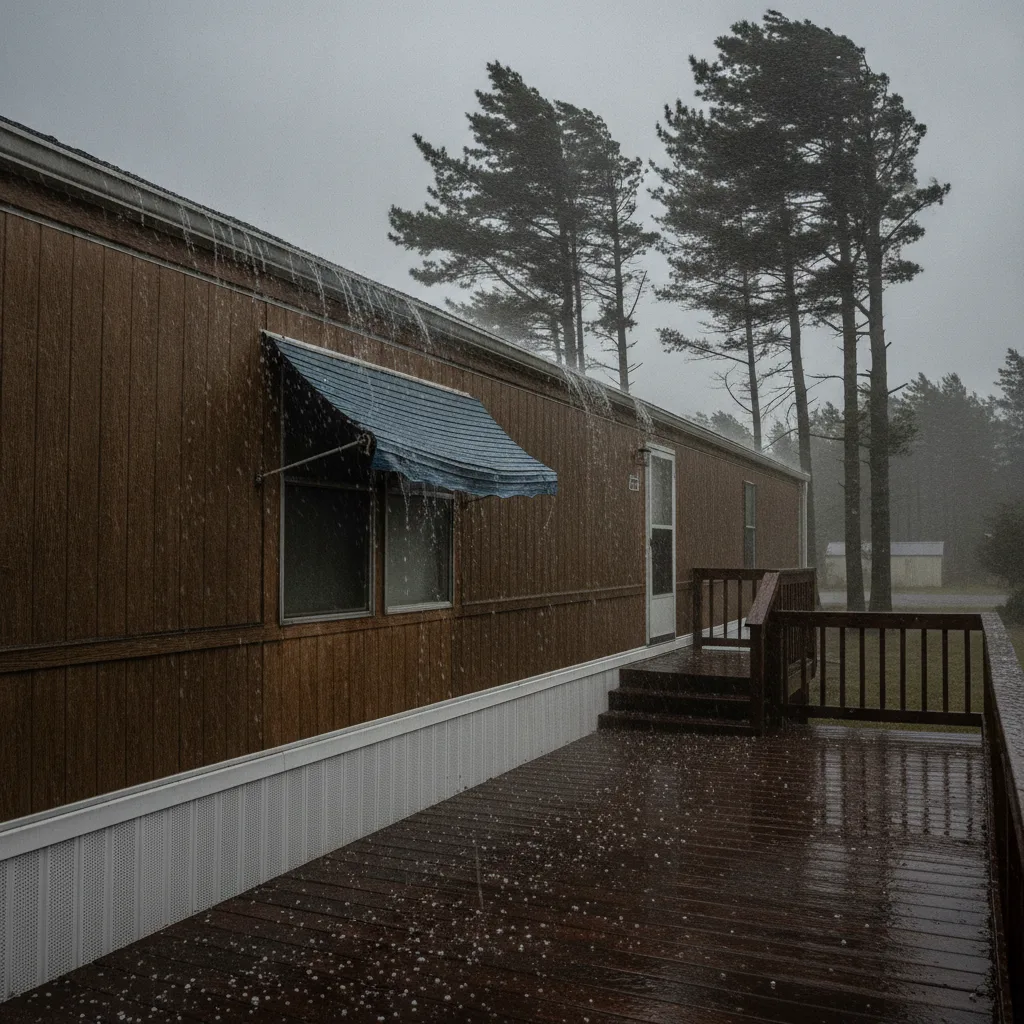
Elle s’applique en général lorsque le vent dépasse un seuil défini au contrat ou lorsque des dégâts comparables sont constatés dans le voisinage. Elle concerne la structure, la toiture, les parois, les portes et fenêtres, et les installations électriques ou sanitaires endommagées par l’événement.
La garantie grêle
Elle protège contre les dommages directs causés par la chute de grêlons, y compris les perforations de couverture et les infiltrations qui en découlent.
La garantie neige
Elle vise les conséquences du poids de la neige ou de la glace, comme l’affaissement de toiture, la déformation de la structure ou les dégâts liés à la neige fondue lorsque le bâtiment a déjà été endommagé.
France Assureurs précise que certains éléments vulnérables, les gouttières par exemple, peuvent être exclus ou indemnisés avec un coefficient de vétusté plus sévère. Dans un mobil-home, trois points méritent une attention particulière au moment de lire les conditions générales : la couverture de la toiture, le traitement des ouvertures et le sort réservé aux équipements rapportés. Un modèle récent avec double isolation 4 saisons et double vitrage encaisse mieux les épisodes de froid et de neige qu’un modèle ancien à simple vitrage, et cela joue souvent dans l’appréciation du risque.
Bon à savoir
Un mobil-home correctement calé, ancré et protégé en hiver limite nettement le risque de refus d’indemnisation pour défaut de précaution, car de nombreux contrats imposent des obligations précises d’ancrage et d’hivernage.
Tempête ou catastrophe naturelle, quelle différence pour un mobil-home ?
La confusion entre ces deux garanties est la première source de litige après un épisode climatique. La garantie tempête se déclenche sans intervention administrative, dès lors que l’événement est caractérisé. La garantie catastrophe naturelle, elle, suppose la publication d’un arrêté reconnaissant l’état de catastrophe naturelle pour la commune concernée, comme le rappelle Service-public.fr. Le tableau suivant résume les différences utiles pour un propriétaire de mobil-home.
| Critère | Garantie tempête, grêle, neige | Garantie catastrophe naturelle |
|---|---|---|
| Événements concernés | Vent violent, tornade, grêle, poids de la neige et de la glace | Inondation, ruissellement exceptionnel, glissement de terrain, avalanche, sécheresse, séisme |
| Condition de déclenchement | Caractérisation de l’événement selon le contrat | Arrêté interministériel de reconnaissance publié au Journal officiel |
| Franchise | Franchise contractuelle, variable selon l’assureur | Franchise légale fixée par la réglementation, non rachetable |
| Délai de déclaration usuel | En général cinq jours ouvrés après constatation | En général trente jours après la publication de l’arrêté |
| Dommages couverts | Dommages matériels directs et dégâts consécutifs prévus au contrat | Dommages matériels directs aux biens assurés uniquement |
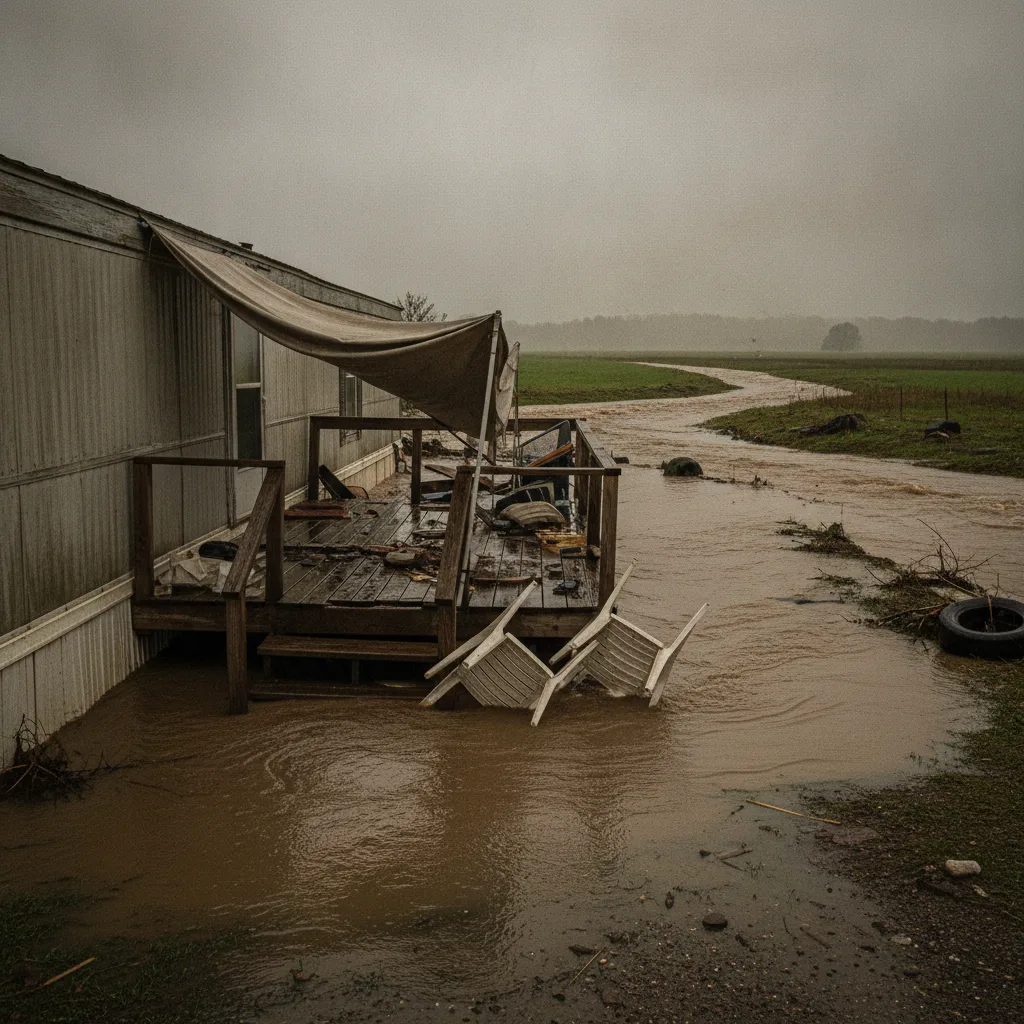
Un point souvent mal compris : une inondation n’est presque jamais indemnisée au titre de la garantie tempête. Si l’eau provient du débordement d’un cours d’eau, d’un refoulement d’égout ou d’un ruissellement exceptionnel, c’est bien l’assurance mobil-home catastrophe naturelle qui s’applique, et uniquement si la commune est couverte par un arrêté.
Terrasse, auvent et équipements extérieurs, le point le plus négligé
Équipements extérieurs et garantie tempête
La terrasse, l’auvent, la pergola, l’abri de jardin, la clôture, la parabole ou le groupe extérieur de climatisation ne sont pas automatiquement couverts avec le logement. Dans de nombreux contrats, ces équipements extérieurs doivent être déclarés nominativement ou faire l’objet d’une extension de garantie. Une terrasse démontable ou une structure non fixée durablement au sol peut même être exclue par principe. C’est une mauvaise surprise classique après un coup de vent, car la terrasse est souvent l’élément le plus coûteux après la structure elle-même.
Avant de construire, il est donc utile de vérifier deux choses : la nature de la fixation et la valeur à déclarer. Nos conseils de conception sont détaillés dans notre guide pour aménager une terrasse pour mobil-home, un habillage de soubassement bien réalisé limitant aussi les prises au vent sous le châssis.
Indemnisation, franchise, vétusté et plafonds
Franchise, vétusté et plafonds : impact sur l’indemnisation
Trois mécanismes déterminent le montant réellement versé. La franchise reste à votre charge, qu’elle soit contractuelle pour la garantie tempête ou légale pour la catastrophe naturelle. Le coefficient de vétusté réduit l’indemnité en fonction de l’âge et de l’état des éléments endommagés, sauf si une option valeur à neuf a été souscrite, auquel cas une part de la vétusté est reprise après réparation ou remplacement effectif. Enfin, les plafonds d’indemnisation fixent la limite par poste : structure, biens mobiliers assurés, équipements extérieurs, frais de déblaiement et de remise en état, frais de relogement ou hébergement temporaire.
Un contrat très peu cher affiche souvent un plafond insuffisant pour remplacer un mobil-home d’habitation complet ou refaire une terrasse couverte. Pour calibrer les montants à assurer, il est pertinent de partir d’une valeur de marché réaliste, question que nous abordons avec notre page sur la cote argus du mobil-home, à compléter avec notre guide dédié à l’assurance d’un modèle d’occasion.
Les exclusions qui peuvent bloquer votre indemnisation
Les refus d’indemnisation reposent presque toujours sur les mêmes motifs, et ils sont évitables. Voici les exclusions à vérifier ligne par ligne avant de signer.
- Défaut d’entretien ou dégradation progressive : joint fatigué, toiture déjà percée ou infiltration ancienne antérieure à l’événement.
- Non-respect des obligations d’ancrage et de fixation au sol, de fermeture des ouvertures ou d’hivernage du mobil-home.
- Équipements extérieurs non déclarés au contrat : terrasse, auvent, abri, mobilier de jardin.
- Dommages survenus pendant le transport ou le déplacement du mobil-home, qui nécessitent une garantie spécifique.
- Biens personnels non déclarés et frais indirects non prévus au contrat.
Le cas du transport mérite une mention particulière. La plupart des contrats multirisques excluent les dommages pendant la manutention et le convoyage. Nous intervenons avec notre propre service de transport de mobil-home, et nous conseillons systématiquement de vérifier la couverture applicable avant toute opération de déplacement.
Déclarer un sinistre intempéries, les bons réflexes
La déclaration de sinistre mobil-home après une tempête obéit à une logique simple : sécuriser, documenter, déclarer. On commence par mettre les occupants en sécurité et par couper l’électricité ou le gaz si l’installation présente un danger. On protège ensuite provisoirement les ouvertures et la toiture, sans entreprendre de réparation définitive qui empêcherait l’expert de constater les dommages. Photos et vidéos datées, conservation des éléments endommagés lorsque c’est possible sans risque, factures d’achat, inventaire du mobilier et devis de réparation constituent le dossier.
La déclaration à l’assureur doit préciser la date du sinistre, sa nature, la liste des biens endommagés et une première estimation du montant. Pour un événement relevant de la catastrophe naturelle, il faut en plus suivre la procédure de reconnaissance et surveiller la publication de l’arrêté concernant la commune. Si le logement devient inhabitable, la prise en charge d’un hébergement temporaire dépend de la présence d’une garantie frais de relogement, à vérifier dès la souscription.
Important
Conservez une trace écrite de chaque échange avec l’assureur et ne jetez rien avant le passage de l’expert, sous peine de ne plus pouvoir prouver l’ampleur des dommages matériels directs.
Prévenir plutôt que déclarer, les mesures qui comptent
Un mobil-home bien installé résiste beaucoup mieux. Le calage sur plots stables et répartis, un ancrage conforme aux préconisations du constructeur, un terrain drainé qui évacue l’eau de ruissellement et l’élagage régulier des arbres proches réduisent fortement le risque de chute d’arbre sur habitation légère et d’affaissement de toiture. En période de fermeture, l’hivernage, la vidange du circuit d’eau, la fermeture des volets et le dégagement de la neige accumulée font partie des gestes attendus par les assureurs. Nos guides sur la préparation du terrain et l’installation du mobil-home détaillent ces étapes.
Choisir une couverture adaptée à votre situation
Les besoins diffèrent selon l’usage. Un mobil-home occupé à l’année comme habitation principale appelle une couverture plus large qu’une résidence secondaire occupée quelques semaines. En camping ou en parc résidentiel de loisirs, le contrat doit mentionner l’adresse exacte de stationnement et préciser le partage de responsabilité entre le propriétaire du mobil-home, l’exploitant et le propriétaire du terrain. Sur terrain privé, c’est la conformité de l’installation et l’état du sol qui seront examinés.
Un contrat multirisque habitation spécialisé mobil-home est généralement plus pertinent qu’une formule habitation classique, car il intègre les spécificités du châssis, de la terrasse et de l’occupation saisonnière. Comparez la présence explicite des garanties tempête, grêle et neige, la couverture des infiltrations consécutives, l’option valeur à neuf, le montant des franchises, les plafonds par poste, la prise en charge des équipements extérieurs déclarés et les conditions d’ancrage imposées.
Aller plus loin avec une assurance mobil-home bien calibrée
En résumé, une assurance mobil-home efficace face aux intempéries se juge moins au prix qu’à la précision des garanties. Vérifiez la cause couverte, la valeur assurée et les équipements déclarés, entretenez votre installation et documentez chaque sinistre. Pour choisir un modèle robuste, récent ou révisé, adapté à un usage quatre saisons, notre équipe reste disponible via notre page de contact.
FAQ – Questions fréquentes
Faut-il une assurance obligatoire pour un mobil-home sur terrain privé ?
L’assurance n’est pas imposée de la même manière qu’un logement en location, mais la responsabilité civile reste indispensable, et la plupart des campings et parcs résidentiels de loisirs exigent une attestation d’assurance avant toute installation.
L’assurance couvre-t-elle un mobil-home inoccupé plusieurs mois ?
Oui dans la plupart des contrats, à condition de déclarer l’inoccupation saisonnière. Certaines clauses imposent des mesures d’hivernage et peuvent réduire l’indemnisation si le logement n’a pas été préparé correctement avant la période de fermeture.
Un expert passe-t-il systématiquement après un sinistre climatique ?
Pas toujours. Pour les petits montants, l’assureur peut indemniser sur présentation de devis, de photos et de factures. Une expertise est en revanche fréquente dès que la structure, la toiture ou les plafonds d’indemnisation sont en jeu.
Peut-on contester une indemnisation jugée trop faible ?
Oui. Vous pouvez demander une contre-expertise à vos frais, puis saisir le service réclamation de l’assureur et, en dernier recours, le médiateur de l’assurance. Conservez tous les justificatifs du dossier.
La grêle sur un bardage PVC est-elle traitée différemment d’un bardage bois ou aluminium ?
Le matériau n’ouvre pas de garantie différente, mais il influence le coût de réparation et le coefficient de vétusté appliqué. Un bardage composite ou aluminium encaisse souvent mieux les impacts qu’un revêtement plus ancien.